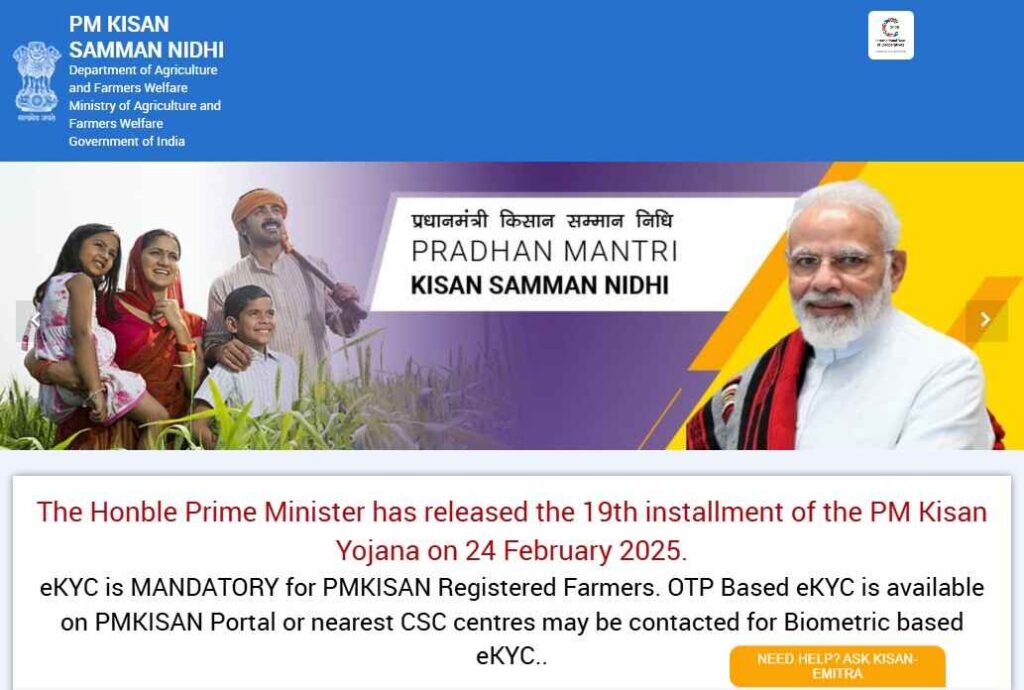
PM Kisan स्टेटस देखने के लिए आधिकारिक पोर्टल का उपयोग करें। अपना पंजीकरण नंबर और माँगी गई पहचान जानकारी तैयार रखें। स्टेटस से आवेदन, सत्यापन और भुगतान की स्थिति समझ सकते हैं। लेकिन एक हरा निशान पूरी योजना की मंजूरी नहीं बताता।
पीएम किसान योजना में पात्र किसान परिवार को सालाना ₹6,000 मिलते हैं। यह रकम ₹2,000 की तीन किस्तों में दी जाती है। पात्रता और जरूरी सत्यापन पूरे होना आवश्यक है। खाते में वास्तविक जमा रकम बैंक विवरण से भी जाँचें।
चार मुख्य बातें
- स्टेटस देखने की शुरुआत आधिकारिक PM Kisan पोर्टल से करें।
- e-KYC, जमीन रिकॉर्ड और बैंक संबंधी जाँच अलग समझें।
- भुगतान भेजने और बैंक में पैसा आने की पुष्टि मिलाएँ।
- हर पात्र परिवार के लिए नियम लागू हैं, केवल पंजीकरण काफी नहीं।
पहले योजना की पात्रता समझें
यह योजना पात्र जमीन रखने वाले किसान परिवारों के लिए है। परिवार में पति, पत्नी और नाबालिग बच्चे शामिल माने जाते हैं। जमीन का रिकॉर्ड और लागू अपात्रता शर्तें देखी जाती हैं। सिर्फ खेती का काम करने से हर व्यक्ति स्वतः पात्र नहीं हो जाता।
PM Kisan की आधिकारिक वेबसाइट योजना और वर्तमान सत्यापन संदेश बताती है। कुछ संस्थागत जमीन मालिक और दूसरी निर्धारित श्रेणियाँ बाहर हैं। आयकर देने वाले परिवार सदस्य जैसी शर्त भी लागू है। सरकारी सेवा, पेशे और पेंशन की शर्तों में अपवाद हो सकते हैं।
ऐसे मामले में आधा नियम पढ़कर खुद निर्णय न लें। आधिकारिक संचालन दिशानिर्देश की संबंधित श्रेणी पूरी पढ़ें। राज्य अधिकारी से अपने रिकॉर्ड की स्थिति पूछें। गलत पात्रता घोषणा करके भुगतान माँगना आगे परेशानी पैदा कर सकता है।
PM Kisan स्टेटस देखने से पहले क्या रखें?
अपना योजना पंजीकरण नंबर और चालू मोबाइल तैयार रखें। नंबर भूल गए हों, तो पोर्टल की अधिकृत खोज सुविधा देखें। आधार या मोबाइल से पहचान का विकल्प उपलब्ध हो सकता है। किसी अनजान वेबसाइट पर वही जानकारी भरने से बचें।
पहले से मिला भुगतान हो, तो उसका बैंक विवरण रखें। जमीन के रिकॉर्ड और आवेदन का नाम भी साथ देखें। अलग दस्तावेजों में नाम का फर्क ध्यान से जाँचें। किसी दूसरे परिवार सदस्य का नंबर अपना समझकर उपयोग न करें।
ऑनलाइन जाँच में OTP माँगा जाए, तो स्वयं भरें। OTP एक बार उपयोग होने वाला सत्यापन कोड है। इसे फोन पर किसी अनजान व्यक्ति को न बताएँ। सार्वजनिक कंप्यूटर पर काम के बाद अपनी जानकारी सुरक्षित हटाएँ।
आधिकारिक पोर्टल पर स्टेटस देखने के चरण
- PM Kisan का सरकारी पता स्वयं खोलें।
- किसान सुविधाओं में Know Your Status वाला विकल्प देखें।
- अपना सही पंजीकरण नंबर और माँगी गई जानकारी भरें।
- अधिकृत प्रक्रिया में आवश्यक सत्यापन पूरा करें।
- आवेदन और पात्रता संबंधी अलग स्थितियाँ ध्यान से पढ़ें।
- भुगतान का वर्ष, किस्त और संदर्भ अलग नोट करें।
- संबंधित तारीखों का बैंक विवरण निकालकर रकम मिलाएँ।
- समस्या हो, तो संदर्भ नंबर के साथ अधिकृत सहायता लें।
बटन का स्थान या स्क्रीन का रूप बदल सकता है। इसलिए केवल पुराने स्क्रीनशॉट की नकल न करें। हमने किसी किसान के खाते में प्रवेश करके परीक्षण नहीं किया। यहाँ तरीका आधिकारिक सार्वजनिक जानकारी के आधार पर समझाया गया है।
अलग स्टेटस का मतलब कैसे समझें?
| जाँच | इससे क्या समझना है? | कमी हो तो कहाँ पूछें? |
|---|---|---|
| आवेदन या पात्रता | विभाग ने आवेदन किस स्थिति में रखा | योजना सहायता या राज्य अधिकारी |
| e-KYC | पहचान का इलेक्ट्रॉनिक सत्यापन पूरा है या नहीं | पोर्टल के अधिकृत सत्यापन माध्यम |
| जमीन रिकॉर्ड | भूमि संबंधी विवरण का मिलान हुआ या नहीं | संबंधित स्थानीय राजस्व या योजना अधिकारी |
| आधार बैंक संबंध | लागू भुगतान व्यवस्था का रिकॉर्ड | बैंक और अधिकृत आधार सीडिंग सेवा |
| किस्त का भुगतान | संबंधित भुगतान की कार्रवाई | भुगतान संदर्भ के साथ विभाग और बैंक |
यह तालिका सामान्य भूमिका समझाती है। पोर्टल पर दिखे वास्तविक संदेश का पूरा अर्थ पढ़ें। केवल किसी एक शब्द से भुगतान की तारीख न निकालें। अलग समस्या में अलग दस्तावेज या सुधार जरूरी होगा।
e-KYC बाकी हो तो क्या करें?
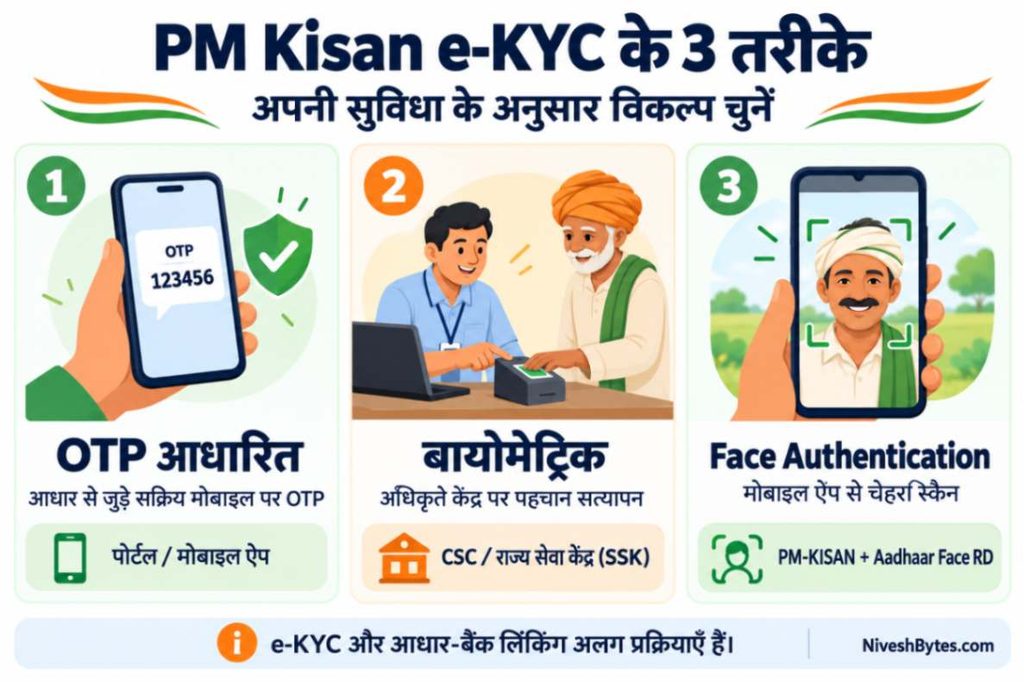
e-KYC का मतलब पहचान का इलेक्ट्रॉनिक सत्यापन है। PM Kisan में पंजीकृत किसानों के लिए यह जरूरी बताया गया है। आधिकारिक पोर्टल पर उपलब्ध अधिकृत तरीका चुनें। OTP आधारित और अधिकृत बायोमेट्रिक विकल्प अलग हो सकते हैं।
बायोमेट्रिक का मतलब उँगली या दूसरे पहचान संकेत से सत्यापन है। OTP न मिलने पर अनजान एजेंट को जानकारी न दें। आधार से जुड़ा मोबाइल और उपलब्ध प्रक्रिया की शर्त देखें। जरूरत हो, तो अधिकृत सेवा केंद्र से मदद लें।
सत्यापन पूरा होने का रिकॉर्ड सुरक्षित रखें और स्थिति फिर देखें। e-KYC पूरा होना दूसरी सभी शर्तों का विकल्प नहीं है। जमीन या बैंक की समस्या फिर भी बाकी हो सकती है। हर लंबित बिंदु को अलग हल करना उपयोगी रहेगा।
स्टेटस ठीक है, फिर पैसा क्यों नहीं आया?
पहले तय करें कि संबंधित किस्त जारी हुई है या नहीं। समाचार में घोषणा होना आपके खाते का भुगतान प्रमाण नहीं है। फिर पोर्टल में अपने भुगतान का विवरण देखें। तारीख, बैंक और संदर्भ को अपने रिकॉर्ड से मिलाएँ।
बैंक खाता बंद, निष्क्रिय या विवरण गलत हो सकता है। आधार आधारित भुगतान में मैपिंग की समस्या भी हो सकती है। बैंक में आधार दर्ज होना और NPCI मैपिंग अलग जाँच हैं। बैंक से अपनी सहमति वाले खाते की स्थिति पूछें।
किसी भुगतान के असफल होने का कारण लिखा दिखे, तो बचाएँ। उसकी तस्वीर लेते समय निजी जानकारी ढकना उपयोगी है। शिकायत में किस्त, तारीख और जरूरी संदर्भ दें। सार्वजनिक समूह में पूरा आधार या खाता नंबर न डालें।
₹6,000 और बैंक में आई रकम का हिसाब
योजना की सालाना सहायता तीन बराबर हिस्सों में है। नीचे एक पात्र परिवार का समझाने वाला सालाना मिलान है। इसमें दो किस्त जमा होने की स्थिति काल्पनिक है। यह किसी व्यक्ति की वर्तमान भुगतान स्थिति का दावा नहीं है।
| विवरण | गणना | रकम |
|---|---|---|
| साल की निर्धारित सहायता | ₹2,000 × 3 | ₹6,000 |
| उदाहरण में मिली पहली किस्त | बैंक विवरण में जमा | ₹2,000 |
| उदाहरण में मिली दूसरी किस्त | बैंक विवरण में जमा | ₹2,000 |
| उदाहरण में कुल जमा | ₹2,000 + ₹2,000 | ₹4,000 |
| सालाना रकम से अंतर | ₹6,000 − ₹4,000 | ₹2,000 |
यह अंतर अपने आप बकाया भुगतान का प्रमाण नहीं बनता। तीसरी किस्त की पात्रता और अवधि भी देखनी होगी। पहले की किसी किस्त का अलग साल हो सकता है। इसलिए केवल कुल जोड़ के बजाय अवधि के अनुसार मिलान करें।
खाते में जमा रकम को मासिक वेतन की तरह न मानें। योजना की किस्त हर महीने नहीं आती। बीज या जरूरी घरेलू खर्च के लिए अपनी योजना बनाएँ। भविष्य की अपुष्ट किस्त पर नया कर्ज लेने से बचें।
सुधार या शिकायत के लिए क्या लिखें?
अपना पंजीकरण नंबर और समस्या का छोटा विवरण तैयार करें। किस हिस्से में कमी दिखती है, यह स्पष्ट लिखें। पहले किए सुधार की तारीख और रसीद भी जोड़ें। बैंक वाली समस्या में भुगतान संदर्भ साथ रखना मददगार है।
नाम या जमीन रिकॉर्ड की गलती सही कार्यालय में सुधरवाएँ। केवल बैंक जाकर भूमि पात्रता का फैसला नहीं बदलेगा। उसी तरह विभाग बैंक की पासबुक नहीं बदलता। सही संस्था तक सही समस्या पहुँचाना जरूरी है।
बिना निर्देश नया आवेदन बनाने से पहले पुराने रिकॉर्ड की जाँच करें। एक परिवार के दोहरे लाभ की कोशिश न करें। पात्रता बदल गई हो, तो संबंधित विभाग को सही जानकारी दें। वसूली संबंधी संदेश आए, तो आधिकारिक प्रक्रिया से सत्यापन करें।
किसान के लिए सुरक्षित अगला कदम
आज तीन रिकॉर्ड एक साथ रखें: योजना, जमीन और बैंक। इनमें नाम तथा भुगतान से जुड़ी जानकारी का मिलान करें। फिर जो स्थिति लंबित है, उसी का समाधान शुरू करें। सभी हिस्से एक साथ बदलने से कारण समझना कठिन होगा।
मिली सहायता का उपयोग समझने के लिए व्यक्तिगत वित्त मार्गदर्शिका पढ़ें। अन्य बचत विकल्पों की जानकारी सरकारी बचत योजना मार्गदर्शिका में देखें। बचत योजना और PM Kisan की सहायता अलग हैं। एक का खाता खोलने से दूसरी की पात्रता नहीं मिलती।
आधिकारिक पोर्टल और संचालन दिशानिर्देश 16 नवंबर 2026 को जाँचे गए। यह FY 2026–27 में स्टेटस समझने की सामान्य मार्गदर्शिका है। किसी नई किस्त की अपुष्ट तारीख इसमें घोषित नहीं है। वर्तमान रिलीज और व्यक्तिगत भुगतान आधिकारिक रिकॉर्ड से जाँचें।
अक्सर पूछे जाने वाले सवाल
क्या पंजीकरण नंबर से PM Kisan स्टेटस देख सकते हैं?
आधिकारिक Know Your Status सुविधा में पंजीकरण नंबर और माँगा गया सत्यापन उपयोग करें। स्क्रीन या प्रक्रिया बदल सकती है। जानकारी केवल सरकारी पोर्टल पर भरें।
e-KYC पूरी है तो किस्त मिलना तय है?
नहीं। पात्रता, भूमि रिकॉर्ड और लागू बैंक भुगतान संबंधी जाँच भी जरूरी हैं। पोर्टल पर हर स्थिति अलग पढ़ें और लंबित कारण समझें।
भुगतान जारी दिखे, लेकिन बैंक में पैसा न मिले तो क्या करें?
भुगतान की तारीख, बैंक और संदर्भ को विवरण से मिलाएँ। फिर बैंक तथा योजना सहायता में जरूरी जानकारी के साथ शिकायत दें। केवल नया आवेदन न बनाएँ।
क्या एक किसान परिवार के पति पत्नी दोनों लाभ ले सकते हैं?
योजना परिवार की परिभाषा के आधार पर चलती है। पति, पत्नी और नाबालिग बच्चों को परिवार में माना जाता है। अलग भुगतान लेने से पहले लागू पात्रता विभाग से जाँचें।
वित्तीय अस्वीकरण
यह सामान्य शैक्षिक जानकारी है, भुगतान या पात्रता की गारंटी नहीं। अंतिम निर्णय संबंधित सरकारी विभाग और सत्यापित रिकॉर्ड पर निर्भर है। अपुष्ट किस्त के भरोसे खर्च या कर्ज का फैसला न करें।