PM Kisan की अगली किस्त की तारीख आधिकारिक घोषणा से ही मानें। पुराने समाचार या वायरल संदेश को वर्तमान सूचना न समझें। सरकार की रिलीज और आपके खाते में भुगतान अलग रिकॉर्ड हैं। दोनों की पुष्टि करने से अनावश्यक इंतजार और भ्रम घटता है।
योजना में पात्र किसान परिवार को सालाना ₹6,000 की सहायता मिलती है। यह ₹2,000 की तीन बराबर किस्तों में दी जाती है। लेकिन हर पंजीकृत व्यक्ति को भुगतान मिलना तय नहीं है। पात्रता, दस्तावेज और जरूरी सत्यापन भी पूरे होने चाहिए।
चार बातें पहले याद रखें
- किस्त की संख्या और तारीख के साथ समाचार का साल देखें।
- सरकारी घोषणा को अपने बैंक में जमा होने का प्रमाण न मानें।
- e-KYC, भूमि रिकॉर्ड और लागू बैंक व्यवस्था अलग जाँचें।
- अपुष्ट भुगतान के भरोसे जरूरी खर्च या नया कर्ज न लें।
नई किस्त की खबर कैसे पहचानें?
कई खोज परिणाम पुराने साल की खबर दिखा सकते हैं। शीर्षक में अगली किस्त लिखा हो, फिर भी तारीख देखें। किस्त की संख्या अकेले वर्तमान जानकारी साबित नहीं करती। सरकार की नई सूचना को पुराने लेख से अलग पहचानें।
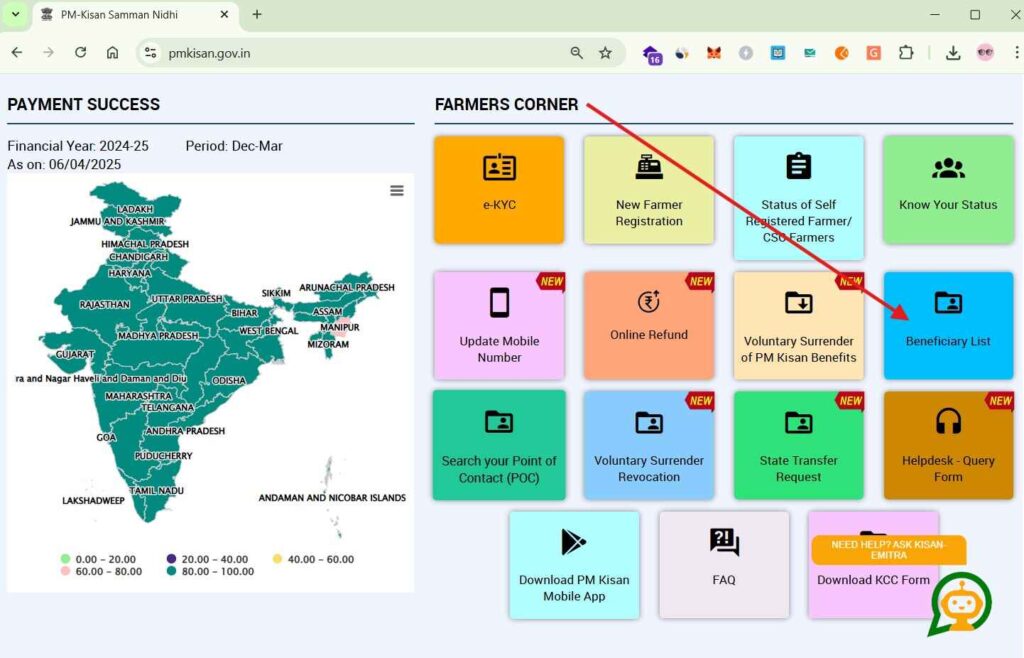
सबसे पहले PM Kisan के आधिकारिक पोर्टल पर सूचना देखें। फिर घोषणा में तारीख और संबंधित भुगतान का विवरण पढ़ें। जरूरत पड़ने पर PIB की सरकारी वेबसाइट पर संबंधित सूचना खोजें। PIB यानी Press Information Bureau सरकारी घोषणाएँ प्रकाशित करने वाली संस्था है।
सोशल मीडिया संदेश में सरकारी लोगो दिखना पर्याप्त प्रमाण नहीं है। उसका लिंक खोलने से पहले वेबसाइट का पता देखें। घोषणा की प्रति में मंत्रालय और जारी होने की तारीख मिलाएँ। सिर्फ स्क्रीनशॉट से पूरी सूचना का संदर्भ नहीं मिलता।
भुगतान की अवधि और तय तारीख में अंतर
सालाना सहायता तीन किस्तों में बाँटी जाती है। चार महीने की सामान्य अवधि भुगतान की संरचना समझाती है। उससे हर किसान के खाते की एक निश्चित तारीख नहीं निकलती। वास्तविक रिलीज और व्यक्तिगत भुगतान का रिकॉर्ड अलग देखें।
किसी साल की शुरुआती किस्त का पैसा बाद में दिख सकता है। इसलिए बैंक की जमा तारीख और योजना की अवधि दोनों लिखें। दो भुगतान पास पास आएँ, तो उन्हें नई योजना न मानें। सही विवरण देखकर ही साल का कुल मिलान करें।
आधिकारिक संचालन दिशानिर्देश सहायता की मूल संरचना बताते हैं। तारीख बदलने की संभावना पर कोई अंदाजा तय सूचना नहीं बनता। गाँव के दूसरे व्यक्ति को पैसा मिलने से आपका भुगतान सिद्ध नहीं होता। अपनी पात्रता और बैंक रिकॉर्ड अलग जाँचने होंगे।
घोषणा से खाते में रकम आने तक क्या होता है?
| स्थिति | इसका सामान्य अर्थ | किसान को क्या जाँचना चाहिए? |
|---|---|---|
| किस्त की सरकारी घोषणा | संबंधित भुगतान के बारे में आधिकारिक सूचना | तारीख और सही किस्त |
| आवेदन पात्र दिखता है | रिकॉर्ड की स्थिति अनुकूल बताई गई | दूसरी लंबित शर्तें |
| भुगतान की कार्रवाई दिखती है | संबंधित रकम भेजने की प्रक्रिया | भुगतान संदर्भ और बैंक |
| भुगतान असफल दिखता है | रकम पहुँचने में समस्या दर्ज है | लिखा कारण और सुधार का माध्यम |
| बैंक में क्रेडिट मिला | खाते में वास्तव में रकम जमा हुई | राशि, तारीख और संबंधित अवधि |
यह तालिका किसी स्क्रीन के स्थायी शब्द नहीं बताती। पोर्टल पर दिखे वास्तविक संदेश को पूरा पढ़ें। भुगतान भेजने का रिकॉर्ड हो, तो बैंक विवरण से मिलाएँ। खाते में जमा होना देखकर ही उस रकम को उपलब्ध मानें।
किन परिवारों को पात्रता फिर देखनी चाहिए?
PM Kisan जमीन रखने वाले पात्र किसान परिवारों की योजना है। परिवार में पति, पत्नी और नाबालिग बच्चे शामिल होते हैं। कुछ संस्थागत जमीन मालिक और निर्धारित श्रेणियाँ अपात्र हैं। जमीन का रिकॉर्ड और राज्य का सत्यापन भी महत्वपूर्ण है।
पिछले आकलन वर्ष में आयकर देने वाले सदस्य की शर्त देखें। सरकारी सेवा, पेंशन और पेशे संबंधी अपात्रता भी हो सकती है। इन श्रेणियों में बताए गए अपवादों को पूरा पढ़ें। केवल अधूरी सूची देखकर अपनी पात्रता का अंतिम फैसला न करें।
परिवार की स्थिति बदली हो, तो सही जानकारी दें। मृत लाभार्थी का रिकॉर्ड चलाते रहना उचित नहीं है। जमीन के हस्तांतरण या पुराने रिकॉर्ड की समस्या अलग जाँचें। संबंधित स्थानीय योजना अधिकारी से वर्तमान प्रक्रिया समझें।
किस्त आने से पहले अपनी तैयारी कैसे करें?
- अपना सही योजना पंजीकरण नंबर सुरक्षित रखें।
- आधिकारिक पोर्टल में व्यक्तिगत स्थिति देखें।
- e-KYC यानी इलेक्ट्रॉनिक पहचान सत्यापन की स्थिति पढ़ें।
- जमीन संबंधी रिकॉर्ड और लंबित सूचना मिलाएँ।
- खाता चालू है और सही विवरण दर्ज है, यह पूछें।
- आधार आधारित भुगतान हो, तो बैंक मैपिंग अलग जाँचें।
- जरूरी सुधार की रसीद और तारीख अपने पास रखें।
- भुगतान जारी होने पर बैंक में संबंधित जमा रकम मिलाएँ।
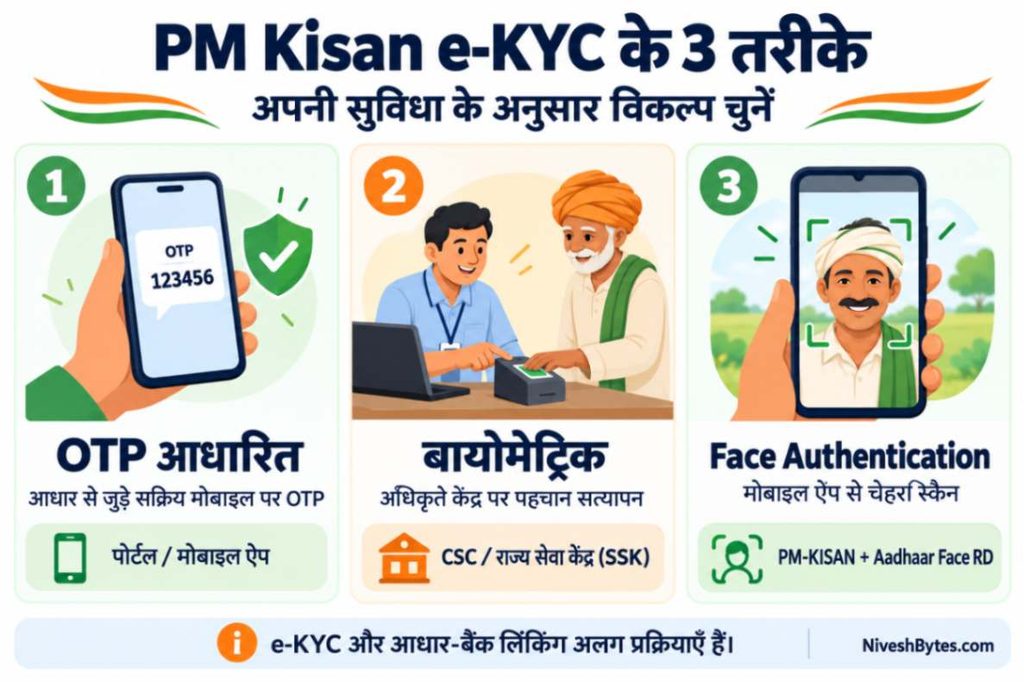
ऑनलाइन OTP या अधिकृत बायोमेट्रिक प्रक्रिया की अपनी शर्तें होंगी। बायोमेट्रिक का मतलब उँगली जैसे पहचान संकेत से सत्यापन है। कोई तरीका काम न करे, तो अधिकृत सहायता लें। अनजान व्यक्ति को OTP या बैंक पासवर्ड साझा न करें।
₹2,000 की किस्त को मासिक आय क्यों न मानें?
₹6,000 को बारह से बाँटें, तो ₹500 का औसत निकलता है। लेकिन योजना हर महीने ₹500 नहीं भेजती। यह सिर्फ सालाना सहायता का गणितीय औसत है। अपने खर्च की तारीख असली भुगतान के अनुसार रखें।
नीचे ₹2,000 मिलने के बाद उपयोग का काल्पनिक उदाहरण है। इसमें किसी किसान का वास्तविक खर्च नहीं बताया गया। बीज और खाद की असली कीमत स्थान से बदलेगी। यह सरकार द्वारा निर्धारित खर्च का बँटवारा भी नहीं है।
| हिसाब का हिस्सा | गणना या उदाहरण | रकम |
|---|---|---|
| साल की सहायता | ₹2,000 × 3 | ₹6,000 |
| सिर्फ समझने का मासिक औसत | ₹6,000 ÷ 12 | ₹500 |
| मिली एक किस्त | उदाहरण में उपलब्ध पैसा | ₹2,000 |
| बीज के लिए रखा | काल्पनिक खर्च | ₹800 |
| खाद के लिए रखा | काल्पनिक खर्च | ₹700 |
| बाकी जरूरी जरूरत | ₹2,000 − ₹800 − ₹700 | ₹500 |
इस उदाहरण में पूरा ₹2,000 तीन जरूरतों में बँटता है। यदि कुल खर्च ज्यादा हो, तो बाकी रकम अलग जुटानी होगी। पूरी खेती की लागत इस सहायता से भरने का अनुमान न लगाएँ। अपनी फसल और घर का बजट लिखना ज्यादा उपयोगी रहेगा।
किस्त की उम्मीद पर महँगा अल्पकालीन ऋण लेना जोखिम बढ़ा सकता है। भुगतान देरी से मिले, तो ब्याज चलता रह सकता है। जरूरत होने पर उधार की कुल लागत पहले समझें। सिर्फ संभावित सरकारी पैसा देखकर किस्त की जिम्मेदारी न लें।
किस्त रुक जाए तो किससे संपर्क करें?
पहले देखें कि किस हिस्से में समस्या दर्ज है। e-KYC, जमीन और बैंक की समस्या अलग संस्था से सुलझेगी। बैंक से जमीन की पात्रता बदलने को कहना उपयोगी नहीं होगा। उसी तरह विभाग बैंक के गलत रिकॉर्ड को सीधे नहीं बदलता।
समस्या लिखते समय पंजीकरण और भुगतान का जरूरी संदर्भ दें। आधार या खाता नंबर पूरा सार्वजनिक रूप से न लिखें। पिछली शिकायत की रसीद हो, तो वह भी जोड़ें। बिना निर्देश बार बार नया आवेदन बनाने से बचें।
खाते में आधार दर्ज है, फिर भी भुगतान रुक सकता है। NPCI की मैपिंग और बैंक रिकॉर्ड अलग जाँच हैं। NPCI भुगतान प्रणालियों से जुड़ी संस्था है। बैंक से चुने DBT खाते की सही स्थिति पूछें।
नकली किस्त संदेश से कैसे बचें?
पैसा पाने के लिए UPI PIN दर्ज कराने वाला संदेश संदिग्ध है। कोई ऐप डाउनलोड कराकर फोन चलाने की अनुमति माँगे, तो रुकें। अपने बैंक की अधिकृत सूचना से ही जमा की पुष्टि करें। किसी बाहरी संदेश में छोटा शुल्क भेजकर किस्त खोलने का दावा न मानें।
योजना की वेबसाइट का पता बुकमार्क करके रखना उपयोगी है। परिवार में एक जिम्मेदार व्यक्ति को रिकॉर्ड की जगह बताएँ। लेकिन OTP और पासवर्ड साझा करना जरूरी नहीं है। सरकारी सूचना और व्यक्तिगत भुगतान का अलग नोट बनाएँ।
आज कौन सा उपयोगी काम करें?
अगली तारीख का अनुमान लगाने से पहले अपना रिकॉर्ड ठीक करें। पिछले मिले भुगतान को बैंक विवरण से मिलाएँ। फिर जो सत्यापन लंबित है, उसका समाधान शुरू करें। इससे आधिकारिक रिलीज के बाद स्थिति समझना आसान होगा।
घर और खेती के खर्च का तालमेल सीखने के लिए व्यक्तिगत वित्त मार्गदर्शिका पढ़ें। सहायता से अलग बचत विकल्प के लिए सरकारी बचत योजना मार्गदर्शिका देखें। अपना जरूरी पैसा आसानी से उपलब्ध रखने का तरीका चुनें। किसी नई योजना को PM Kisan की अनिवार्य शर्त न मानें।
आधिकारिक पोर्टल और दिशानिर्देश 16 नवंबर 2026 को जाँचे गए। यह FY 2026–27 में किस्त की सूचना समझने की मार्गदर्शिका है। किसी वर्तमान किस्त की नई तारीख या संख्या का अपुष्ट दावा नहीं किया गया। ताजा घोषणा और अपना भुगतान आधिकारिक रिकॉर्ड से ही लें।
अक्सर पूछे जाने वाले सवाल
अगली PM Kisan किस्त की पक्की तारीख कहाँ मिलेगी?
PM Kisan के आधिकारिक पोर्टल और संबंधित सरकारी घोषणा में देखें। पुराने समाचार या वायरल संदेश को नई तारीख न मानें। सूचना का साल और किस्त भी मिलाएँ।
क्या ₹500 हर महीने खाते में आएँगे?
नहीं। ₹500 केवल ₹6,000 सालाना सहायता का मासिक गणितीय औसत है। पात्र परिवार को योजना के अनुसार ₹2,000 की तीन किस्तों में सहायता मिलती है।
पड़ोसी को पैसा मिल गया, मेरा क्यों नहीं आया?
दोनों परिवारों की पात्रता और सत्यापन की स्थिति अलग हो सकती है। अपना व्यक्तिगत स्टेटस और बैंक विवरण जाँचें। जो कारण दर्ज हो, उसी का समाधान करें।
क्या बैंक SMS ही भुगतान का अंतिम प्रमाण है?
संदेश मददगार है, लेकिन बैंक विवरण में संबंधित जमा रकम भी मिलाएँ। संदिग्ध संदेश के लिंक पर क्लिक न करें। राशि, तारीख और भुगतान संदर्भ जाँचें।
वित्तीय अस्वीकरण
यह सामान्य शैक्षिक जानकारी है, किस्त या भुगतान तारीख की गारंटी नहीं। अंतिम पात्रता और भुगतान सरकारी सत्यापन से तय होंगे। अपुष्ट सहायता के भरोसे नया कर्ज या बड़ा खर्च न करें।