रिटायरमेंट की तैयारी उम्र की एक संख्या से आगे है। खर्च, उपलब्ध बचत, परिवार और नियमित आय को साथ रखकर अपनी योजना बनाएँ।
आधिकारिक स्रोतों से जानकारी जाँची: 14 नवंबर 2026। यह शैक्षिक जानकारी है; लागू नियम और अपने product की वर्तमान शर्तें साथ पढ़ें।
पहले अपनी स्थिति लिखें
आज की उम्र, रिटायर होने की संभावित उम्र, परिवार के जरूरी खर्च, बकाया लोन और उपलब्ध निवेश की सूची बनाएँ। EPF, NPS, बैंक खाते और म्यूचुअल फंड को अलग-अलग लिखें ताकि एक रकम दो बार न गिनें। किसी investment का screenshot सार्वजनिक रूप से साझा करने की जरूरत नहीं है।
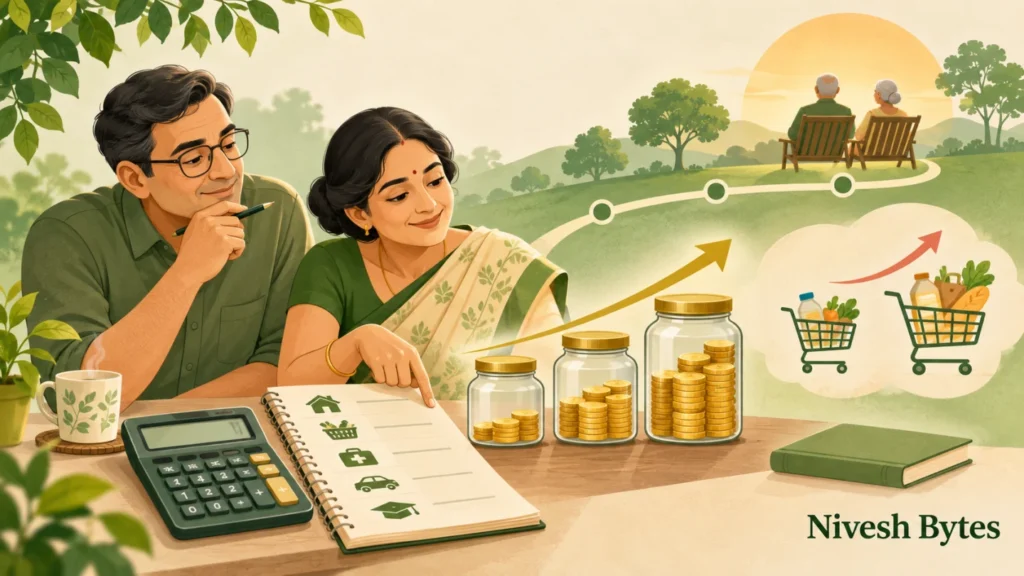
खर्चों में रोजमर्रा की जरूरत, घर का रखरखाव, स्वास्थ्य, परिवार की जिम्मेदारियाँ और कभी-कभार आने वाले बड़े खर्च अलग लिखें। वे खर्च भी पहचानें जो नौकरी खत्म होने पर घट सकते हैं, और वे जो बढ़ सकते हैं।
बचत के लक्ष्य को छोटे कामों में बाँटें
कब कितना पैसा चाहिए, इसका अनुमान बनाएँ। फिर मौजूदा बचत और भविष्य के योगदान को उस समय-सीमा से जोड़ें। किसी एक तय return को भविष्य की गारंटी मानकर पूरी योजना न बनाएँ।
एक अभ्यास के रूप में पहले जरूरी खर्च, फिर वैकल्पिक खर्च लिखें। नियमित आय कम पड़ने पर कहाँ बदलाव कर सकते हैं, यह पहले से तय करने से योजना अधिक व्यावहारिक बनेगी।
निवेश और सुरक्षा साथ देखें
NPS और EPF/EPS की अपनी शर्तें हैं। म्यूचुअल फंड और सरकारी बचत योजनाओं की निकासी तथा जोखिम भी अलग होते हैं। हर विकल्प को केवल पिछले return से तुलना करने के बजाय अपने लक्ष्य, समय और नकदी की जरूरत से जोड़ें।
Health insurance, emergency savings, nomination और जरूरी दस्तावेजों की व्यवस्था को निवेश से अलग न छोड़ें। परिवार के भरोसेमंद सदस्य को दस्तावेज कहाँ हैं, यह पता होना उपयोगी है; password या OTP साझा करना आवश्यक नहीं है।
योजना की समीक्षा कैसे करें?
साल में एक बार और नौकरी, आय, परिवार या स्वास्थ्य में बड़े बदलाव पर खर्च तथा बचत के अनुमान दोबारा देखें। वास्तविक बचत लक्ष्य से कम हो तो योगदान, समय या खर्च के मान बदलकर तुलना करें।
यह शुरुआत की checklist है, किसी खास product या asset allocation की व्यक्तिगत सलाह नहीं। जटिल निर्णयों के लिए उपयुक्त पंजीकृत सलाहकार की मदद लें।