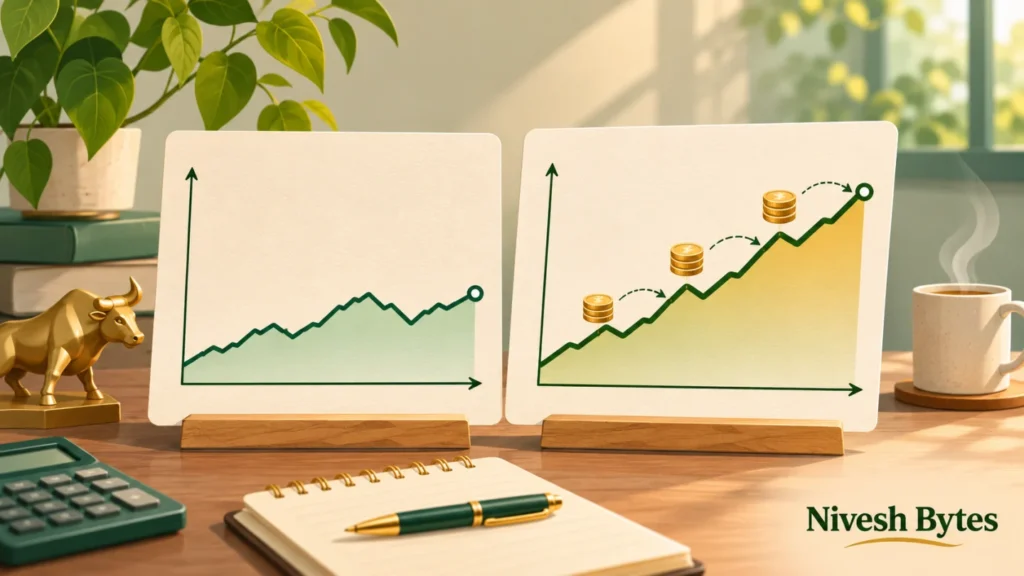
Total Return Index में शेयरों की कीमत और लाभांश दोनों शामिल होते हैं। Price Return Index मुख्यतः शेयरों की कीमत का बदलाव दिखाता है। इसलिए दोनों का प्रतिफल समान होना जरूरी नहीं है। म्यूचुअल फंड की तुलना करते समय यह अंतर समझना जरूरी है।
लाभांश को अंग्रेजी में dividend कहते हैं। कंपनी अपने लाभ का कुछ हिस्सा शेयरधारकों को दे सकती है। केवल शेयर कीमत देखने पर यह हिस्सा छूट सकता है। तब निवेश से मिले कुल लाभ की तस्वीर अधूरी रहती है।
जल्दी समझने वाली चार बातें
- Price index और TRI का पूरा नाम पहले पढ़ें।
- TRI में नियमों के अनुसार लाभांश दोबारा निवेश माना जाता है।
- फंड और सूचकांक की शुरुआत तथा अंतिम तारीख समान रखें।
- सूचकांक का प्रतिफल आपके खाते का सुनिश्चित मुनाफा नहीं है।
सूचकांक क्या दिखाता है?
सूचकांक चुने हुए शेयरों की चाल दिखाने का एक तरीका है। इसमें हर शेयर का एक तय भार होता है। भार का अर्थ कुल सूचकांक में उस शेयर का हिस्सा है। अलग नियमों से बने सूचकांक अलग तस्वीर दिखा सकते हैं।
उदाहरण के लिए कुछ सूचकांक बड़ी कंपनियों को देखते हैं। कुछ किसी उद्योग या निवेश तरीके को देखते हैं। उनके शेयर और भार समय-समय पर बदल सकते हैं। इसलिए केवल सूचकांक के नाम में संख्या पढ़ना पर्याप्त नहीं है।
Benchmark वह पैमाना है जिससे फंड की तुलना होती है। पैमाना फंड के उद्देश्य के अनुकूल होना चाहिए। छोटी कंपनियों के फंड को असंबंधित बड़े सूचकांक से तुलना करना भ्रामक होगा। सही प्रकार का TRI चुनना भी इसी प्रक्रिया का हिस्सा है।
Price Return Index कैसे काम करता है?
Price Return Index को PRI भी कहा जाता है। इसका मुख्य काम शेयरों की कीमत में बदलाव दिखाना है। नियमित नकद लाभांश से मिलने वाला कुल फायदा इसमें नहीं जुड़ता। अन्य कंपनी घटनाओं के समायोजन उसके नियमों से होते हैं।
मान लें एक शेयर की शुरुआती कीमत ₹100 है। अवधि के अंत में उसकी कीमत ₹110 हो जाती है। केवल कीमत से लाभ ₹10 यानी 10% होगा। इसी दौरान मिले लाभांश को अलग देखना पड़ेगा।
बाजार की खबरों में अक्सर price index दिखाई देता है। वह बाजार की दिशा समझने के लिए उपयोगी है। लेकिन पूरे निवेश लाभ से तुलना में सावधानी चाहिए। समाचार की संख्या और फंड का benchmark अलग हो सकते हैं।
Total Return Index में लाभांश कैसे जुड़ता है?
TRI में कीमत के साथ लाभांश का प्रभाव जुड़ता है। सूचकांक के नियम लाभांश का दोबारा निवेश मानते हैं। इससे आगे के बदलाव का आधार भी बदल सकता है। वास्तविक गणना केवल साल के लाभांश जोड़ने से पूरी नहीं होती।
NSE Indices का TRI विवरण यही तरीका समझाता है। सूचकांक कंपनी की तारीख और अपनी गणना पद्धति इस्तेमाल करता है। निवेशक को अलग से उतनी नकद रकम मिलना जरूरी नहीं। यह तुलना का सांख्यिकीय पैमाना है।
इसलिए TRI और आपके खाते की बचत समान चीज नहीं। आपका निवेश खर्च, समय और कर से प्रभावित होगा। किस दिन पैसा लगाया, उससे भी व्यक्तिगत प्रतिफल बदलता है। एक ही फंड में दो निवेशकों के परिणाम अलग हो सकते हैं।
₹1 लाख से अंतर का आसान हिसाब
नीचे का उदाहरण पूरी तरह काल्पनिक है। मान लें कीमत का लाभ 10% रहा है। मूल निवेश के बराबर आधार पर लाभांश 2% मिला। लाभांश पर आगे का प्रतिफल यहाँ शून्य माना गया है।
| हिसाब की मद | गणना | राशि या प्रतिफल |
|---|---|---|
| शुरुआत का निवेश | मान लिया गया | ₹1,00,000 |
| केवल कीमत का लाभ | ₹1,00,000 × 10% | ₹10,000 |
| अंत में शेयरों की कीमत | ₹1,00,000 + ₹10,000 | ₹1,10,000 |
| नकद लाभांश | ₹1,00,000 × 2% | ₹2,000 |
| कीमत और लाभांश का कुल मूल्य | ₹1,10,000 + ₹2,000 | ₹1,12,000 |
| कुल साधारण लाभ | ₹12,000 ÷ ₹1,00,000 × 100 | 12% |
यह औपचारिक TRI की पूरी गणना नहीं है। इसमें लाभांश की तारीख और पुनर्निवेश की चाल नहीं जोड़ी गई। कर और निवेश का खर्च भी शामिल नहीं है। उद्देश्य केवल छूट रहे लाभांश का असर समझाना है।
अगर लाभांश पहले मिला और दोबारा निवेश हुआ, परिणाम बदल सकता है। दोबारा खरीदे हिस्से की कीमत भी आगे बदलेगी। वास्तविक TRI के लिए प्रकाशित सूचकांक आँकड़े लें। उदाहरण का 12% भविष्य की उम्मीद न बनाएँ।
तीन प्रकारों की तुलना कैसे करें?
| तुलना का सवाल | Price Return Index | Gross TRI | Net Return प्रकार |
|---|---|---|---|
| शेयर कीमत का बदलाव | शामिल | शामिल | शामिल |
| नियमित लाभांश का असर | कुल लाभ में शामिल नहीं | सकल लाभांश का पुनर्निवेश | पद्धति के अनुसार कर घटाकर लाभांश |
| व्यक्तिगत निवेश खर्च | नहीं | नहीं | आपके निजी खर्च नहीं |
| इस्तेमाल से पहले जाँच | सही नाम और अवधि | लाभांश नियम और मुद्रा | माने गए withholding tax नियम |
| आपके वास्तविक कर का हिसाब | नहीं देता | नहीं देता | आवश्यक नहीं कि आपके कर से मेल खाए |
Gross का अर्थ लाभांश पर माने गए कर से पहले है। Net प्रकार में उसकी पद्धति के अनुसार कर घट सकता है। यह हर निवेशक की व्यक्तिगत कर दर नहीं होती। तुलना में gross और net को आपस में न बदलें।
विदेशी सूचकांक में मुद्रा भी अलग हो सकती है। डॉलर वाले TRI और रुपये वाले फंड को सीधे न मिलाएँ। पहले समान मुद्रा और सही benchmark variant देखें। मुद्रा का बदलाव भी प्रतिफल का अंतर पैदा करता है।
म्यूचुअल फंड के लिए TRI क्यों उपयोगी है?
फंड को उसके शेयरों से लाभांश मिल सकता है। उसका असर योजना की संपत्ति में शामिल होता है। केवल कीमत वाले पैमाने में वह फायदा छूट सकता है। इससे फंड का प्रदर्शन वास्तविकता से अच्छा दिखाई दे सकता है।
SEBI का TRI संबंधी निर्देश इसी तुलना को सुधारता है। जनवरी 2018 के निर्देश ने TRI आधारित benchmarking निर्धारित की थी। वर्तमान संदर्भ के लिए मार्च 2026 का Master Circular भी पढ़ें। फंड की नवीनतम factsheet में चुना गया पूरा नाम देखें।
मान लें फंड का काल्पनिक प्रतिफल 10.8% रहा। उसी अवधि में PRI 10% और TRI 12% रहा। फंड PRI से 0.8 प्रतिशत अंक आगे दिखाई देगा। लेकिन TRI से वह 1.2 प्रतिशत अंक पीछे होगा।
यह उदाहरण दिखाता है कि पैमाना निष्कर्ष बदल सकता है। फिर भी केवल एक अवधि देखकर फैसला न करें। लागत, जोखिम और लगातार तुलना भी देखें। ज्यादा जोखिम लेकर पाया लाभ अलग अर्थ रख सकता है।
सही तुलना करने के छह कदम
- Factsheet में फंड का सही plan और option लिखें।
- Benchmark का पूरा नाम और TRI शब्द पहचानें।
- दोनों की शुरुआत और अंतिम तारीख समान रखें।
- देखें संख्या कुल लाभ है या सालाना औसत दर।
- कई अवधियों में अंतर और जोखिम को साथ समझें।
- अपने निवेश समय से व्यक्तिगत प्रतिफल अलग निकालें।
एक वर्ष से ज्यादा अवधि में CAGR दिख सकता है। इसका अर्थ बराबर सालाना चक्रवृद्धि दर से परिणाम समझाना है। इससे हर साल वास्तविक लाभ बराबर होने का प्रमाण नहीं मिलता। बीच में गिरावट और तेज बढ़त दोनों हो सकती हैं।
SIP में पैसा अलग-अलग तारीख पर लगता है। उसके लिए XIRR जैसा हिसाब उपयोगी हो सकता है। यह रकम और तारीख दोनों को ध्यान में रखता है। SIP का XIRR और एकमुश्त CAGR सीधे समान न मानें।
Tracking difference का क्या अर्थ है?
इंडेक्स फंड चुने हुए सूचकांक का अनुसरण करता है। उसके और सूचकांक के प्रतिफल का अंतर tracking difference कहलाता है। खर्च, नकद हिस्सा और लेनदेन से अंतर बन सकता है। सही TRI के साथ यह अंतर देखना उपयोगी है।
Tracking error अलग बात बताता है। वह समय के साथ इस अंतर के उतार-चढ़ाव को मापता है। कम error से बहुत कम कुल खर्च सिद्ध नहीं होता। दोनों संख्याओं की अवधि और गणना की पद्धति पढ़ें।
सूचकांक स्वयं कोई खरीदने वाली यूनिट नहीं है। उसमें निवेश के लिए फंड या अन्य उत्पाद चाहिए। उस उत्पाद की लागत और व्यवहार अलग होगा। TRI देखकर वही लाभ मिलने का दावा सही नहीं है।
आम गलतियों से बचें
फंड का growth option और IDCW का अलग व्यवहार समझें। IDCW में मिलने वाला भुगतान मुफ्त अतिरिक्त मुनाफा नहीं है। भुगतान के बाद NAV पर भी असर पड़ता है। ऐसे विकल्पों के अधूरे NAV आँकड़ों से तुलना न करें।
एक दिन के सूचकांक बदलाव से लंबी अवधि का अनुमान न बनाएँ। केवल अच्छे शुरुआती दिन चुनना भी तस्वीर बदलता है। समान अवधि के भरोसेमंद प्रकाशित आँकड़े लें। अपनी तुलना की तारीख भी लिखकर रखें।
अक्सर पूछे जाने वाले सवाल
क्या TRI हमेशा सकारात्मक रहता है?
नहीं। शेयरों की गिरावट लाभांश के असर से बड़ी हो सकती है। तब TRI भी नीचे जा सकता है। लाभांश जुड़ने से बाजार का जोखिम समाप्त नहीं होता।
क्या TRI में फंड का खर्च शामिल होता है?
सूचकांक का TRI किसी विशेष फंड का खर्च नहीं घटाता। फंड की NAV पर उसके अपने खर्च का असर रहता है। इसलिए फंड का प्रतिफल TRI से अलग हो सकता है।
क्या सूचकांक का स्तर ज्यादा होने से वह महँगा है?
केवल स्तर से महँगाई या सस्तापन तय नहीं होता। अलग सूचकांकों का शुरुआती आधार और इतिहास अलग होता है। मूल्यांकन समझने के लिए संबंधित कंपनियों और उपयुक्त अनुपातों को देखना पड़ता है।
क्या PRI देखकर म्यूचुअल फंड चुन सकते हैं?
PRI बाजार की दिशा समझा सकता है। फंड की निष्पक्ष तुलना के लिए उसका घोषित TRI benchmark देखें। अवधि, plan, लागत और जोखिम भी साथ मिलाएँ।
अपनी अगली factsheet में क्या देखें?
पहले benchmark के पूरे नाम के आगे TRI खोजें। फिर उसी अवधि के फंड प्रतिफल से तुलना करें। बुनियादी शब्दों के लिए म्यूचुअल फंड गाइड पढ़ें। लक्ष्य और अवधि समझने में व्यक्तिगत वित्त के लेख मदद कर सकते हैं।
आधिकारिक स्रोत 16 नवंबर 2026 को जाँचे गए।
वित्तीय अस्वीकरण: यह लेख सामान्य वित्तीय शिक्षा के लिए है। उदाहरण काल्पनिक हैं और भविष्य का प्रतिफल नहीं बताते। यह व्यक्तिगत निवेश या कर सलाह नहीं है। निवेश से पहले वर्तमान दस्तावेज और जोखिम समझें।