STP क्या है और पैसा कैसे चलता है?
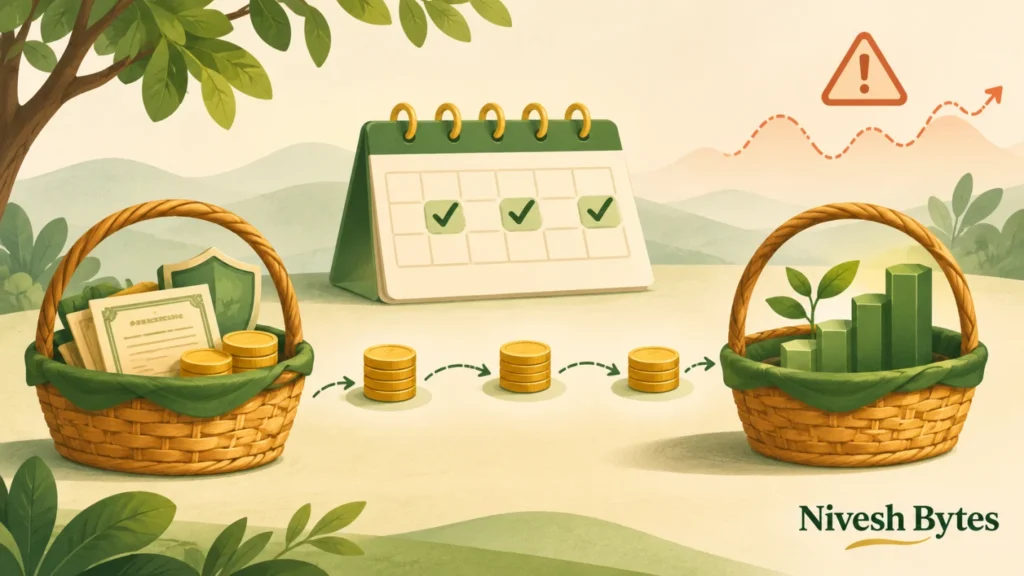
STP से एक म्यूचुअल फंड स्कीम की रकम दूसरी में जाती है। यह काम तय अंतराल पर दोहराया जाता है। इसका पूरा नाम Systematic Transfer Plan है। पहली स्कीम में यूनिट बिकती हैं। उसी रकम से दूसरी स्कीम की यूनिट खरीदी जाती हैं।
इसे अपने दो बैंक खातों के बीच साधारण ट्रांसफर मत समझिए। पहली स्कीम में बिक्री होती है, इसलिए कर का प्रश्न उठता है। निकासी शुल्क भी लागू हो सकता है। आम तौर पर यह सुविधा एक ही फंड हाउस की पात्र स्कीमों में मिलती है। उपलब्ध जोड़ियाँ पहले जाँचनी चाहिए।
एक नजर में जरूरी बातें
- स्रोत स्कीम से बिक्री और लक्ष्य स्कीम में खरीद होती है।
- STP बाजार में धीरे प्रवेश का तरीका हो सकता है।
- दोनों स्कीम का जोखिम और खर्च अलग जाँचना जरूरी है।
- हर ट्रांसफर का टैक्स और निकासी शुल्क देखना चाहिए।
इस लेख के स्रोत 16 नवंबर 2026 को जाँचे गए हैं। रकम के उदाहरण किसी खास स्कीम का प्रदर्शन नहीं बताते। सुविधा की शर्तें अपने फंड हाउस से दोबारा मिलाएँ।
STP किस स्थिति में समझना उपयोगी है?
मान लें आपको पुराने निवेश से एकमुश्त रकम मिली है। उसे लंबी अवधि के लक्ष्य के लिए लगाना चाहते हैं। पूरी रकम एक दिन में लगाने से झिझक रहे हैं। ऐसी स्थिति में हिस्सों में निवेश का तरीका देख सकते हैं। STP उसी व्यवस्था को नियमित करने की सुविधा है।
पहले रकम एक पात्र स्रोत स्कीम में रखी जाती है। फिर उससे दूसरी स्कीम में तय रकम भेजी जाती है। स्रोत में पैसा रखा होने का अर्थ पूरी सुरक्षा नहीं है। वहाँ की कीमत भी बदल सकती है। इसलिए केवल नाम में Liquid देखकर बैंक खाते जैसा भरोसा न करें।
हर निवेशक को STP की जरूरत नहीं होती। यदि पैसा हर महीने वेतन से आता है, SIP सरल हो सकती है। पैसा पहले से बैंक में है तो अलग-अलग खरीद भी संभव है। चुनाव में सुविधा के साथ अतिरिक्त लेनदेन और कर देखें।
SIP, STP और SWP का फर्क
तीनों नाम नियमित लेनदेन से जुड़े हैं। फर्क समझने के लिए पूछें कि पैसा कहाँ से आता है। फिर देखें कि अंत में पैसा कहाँ पहुँचता है। इस तरह मिलते-जुलते छोटे नामों का भ्रम दूर होता है।
| तरीका | बाजार जोखिम | रकम की उपलब्धता | रिटर्न की स्थिरता |
|---|---|---|---|
| SIP | अलग तारीखों पर प्रवेश | निकासी स्कीम की शर्तों पर | बाजार से बदलता है |
| STP | स्रोत और लक्ष्य दोनों में | स्रोत की बेचने योग्य यूनिट जरूरी | दोनों स्कीमों से बदलता है |
| एकमुश्त खरीद | पूरी रकम एक साथ लगती है | निकासी स्कीम की शर्तों पर | कोई तय रिटर्न नहीं |
SWP का पूरा नाम Systematic Withdrawal Plan है। उसमें रकम सामान्य तौर पर खर्च के लिए बैंक पहुँचती है। STP का पैसा दूसरी स्कीम में निवेशित रहता है। इसलिए केवल मासिक लेनदेन देखकर दोनों को समान न मानें।
HDFC Mutual Fund के SIP संबंधी FAQ में STP की प्रक्रिया भी समझाई गई है। यह किसी फंड की सिफारिश नहीं है। अपने फंड हाउस की वर्तमान सुविधा पढ़ना जरूरी है।
₹6 लाख से ₹25,000 मासिक STP का हिसाब
मान लें Liquid या Ultra-Short स्कीम में ₹6,00,000 रखे हैं। हर महीने के अंत में ₹25,000 इक्विटी स्कीम में भेजते हैं। स्रोत के लिए सालाना 6.5% केवल काल्पनिक गणना दर है। यह वर्तमान दर या मिलने वाले रिटर्न का दावा नहीं है।
इस दर को 12 से बाँटकर मासिक 0.5417% लिया है। पहले महीने की बढ़त जोड़ते हैं, फिर ₹25,000 निकालते हैं। यही क्रम 24 महीनों तक दोहराते हैं। टैक्स, स्टांप शुल्क और निकासी शुल्क नहीं घटाए हैं। लक्ष्य स्कीम का रिटर्न इस हिसाब में शामिल नहीं है।
| महीने का अंत | स्रोत में बची अनुमानित रकम | लक्ष्य में कुल भेजी रकम |
|---|---|---|
| पहला | ₹5,78,250 | ₹25,000 |
| छठा | ₹4,67,720 | ₹1,50,000 |
| बारहवाँ | ₹3,31,082 | ₹3,00,000 |
| अठारहवाँ | ₹1,89,943 | ₹4,50,000 |
| चौबीसवाँ | ₹44,155 | ₹6,00,000 |
पहले महीने ₹6,00,000 पर बढ़त ₹3,250 निकलती है। फिर ₹25,000 घटाने पर ₹5,78,250 बचते हैं। 24 किस्तों में कुल ₹6,00,000 भेजे गए हैं। फिर भी स्रोत में लगभग ₹44,155 बचते हैं। काल्पनिक बढ़त के कारण वह ठीक 24 महीने में खाली नहीं हुआ।
कुल भेजी रकम और वर्तमान मूल्य अलग क्यों हैं?
मान लें लक्ष्य में तीन महीनों तक ₹3,00,000 भेजे गए। उसके बाद ऐप पर मूल्य ₹2,85,000 दिख सकता है। इसका अर्थ जरूरी नहीं कि ट्रांसफर में ₹15,000 गायब हुए। खरीदी गई यूनिट का बाजार मूल्य गिरा हो सकता है।
इसी तरह बढ़े बाजार में मूल्य जमा से ज्यादा हो सकता है। सही मिलान के लिए खरीद की तारीख और यूनिट देखें। फिर वर्तमान NAV से उनका मूल्य निकालें। NAV एक यूनिट की शुद्ध कीमत होती है। केवल बैंक खाते का लेनदेन यहाँ पूरी तस्वीर नहीं देता।
क्या STP से बाजार का सही समय मिल जाता है?
STP खरीद को अलग-अलग तारीखों में बाँटता है। इससे सारी रकम एक ही कीमत पर नहीं लगती। बाजार गिरता रहे तो बाद की खरीद कम कीमत पर होगी। मगर पहले खरीदी यूनिट का मूल्य भी गिर सकता है। घाटे से बचने की कोई गारंटी नहीं मिलती।
यदि बाजार लगातार ऊपर जाए तो दूसरा परिणाम संभव है। बाद की किस्तों में यूनिट महँगी मिल सकती हैं। ऐसे समय एकमुश्त निवेश का मूल्य अधिक निकल सकता है। इसलिए STP को हर परिस्थिति में बेहतर घोषित करना गलत है।
स्रोत में रखी रकम का समय भी मायने रखता है। बहुत लंबा ट्रांसफर कार्यक्रम चुनने से लक्ष्य स्कीम में प्रवेश देर से होगा। बहुत छोटी अवधि चुनने पर धीरे निवेश का असर सीमित रहेगा। समय अपने लक्ष्य और जोखिम की समझ से तय करें।
शुरू करने से पहले कौन-सी जाँच करें?
पहले स्रोत और लक्ष्य का पूरा नाम लिखें। Direct और Regular योजना भी पहचानें। Growth या IDCW विकल्प को भी अलग दर्ज करें। केवल मिलता-जुलता स्कीम नाम पर्याप्त पहचान नहीं है। गलत विकल्प में निर्देश देना बाद में सुधार मांग सकता है।
न्यूनतम ट्रांसफर रकम और किस्तों की संख्या पूछें। उपलब्ध तारीख, अंतराल और छुट्टी वाले दिन की प्रक्रिया देखें। सभी फंड रोजाना या साप्ताहिक सुविधा नहीं देते। कुछ स्रोत या लक्ष्य स्कीम पात्र नहीं होते। लॉक वाली यूनिट पर अलग रोक संभव है।
स्रोत का वर्तमान निकासी शुल्क खास तौर पर पढ़ें। इसे Exit Load कहते हैं। शुल्क अक्सर खरीद के बाद बीते समय पर निर्भर होता है। केवल अंतिम ट्रांसफर की तारीख देखने से पर्याप्त जानकारी नहीं मिलेगी। हर बिक्री में लागू यूनिट की खरीद अवधि देखनी होती है।
STP दर्ज करने के सात कदम
- लक्ष्य और रकम इस्तेमाल करने की अंतिम तारीख लिखें।
- स्रोत की उपलब्ध, बेचने योग्य यूनिट जाँचें।
- दोनों पात्र स्कीमों के दस्तावेज डाउनलोड करें।
- रकम, अंतराल, पहली तारीख और किस्त संख्या चुनें।
- शुल्क तथा टैक्स का अनुमान अलग रखें।
- आधिकारिक माध्यम से अनुरोध दें और संख्या सहेजें।
- पहली बिक्री और नई खरीद दोनों का विवरण मिलाएँ।
अनुरोध दर्ज होना और पहली किस्त चलना अलग घटनाएँ हैं। पुष्टि में प्रभावी तारीख देखना जरूरी है। स्रोत में पर्याप्त रकम नहीं रहे तो किस्त प्रभावित हो सकती है। प्लेटफॉर्म की असफल ट्रांसफर संबंधी शर्त भी पढ़ें। बचे हुए छोटे मूल्य का क्या होगा, यह भी पूछें।
STP के टैक्स का सही आधार क्या है?
हर ट्रांसफर में स्रोत स्कीम की यूनिट बिकती हैं। कर लाभ वाले हिस्से पर देखा जाता है। पूरी भेजी रकम को लाभ मानना गलत है। खरीद लागत और बिक्री मूल्य का फर्क निकालना पड़ता है। नुकसान हो तो उसके कर नियम अलग देखे जाते हैं।
उदाहरण में बेची यूनिट की खरीद लागत ₹9,800 हो सकती है। उनका बिक्री मूल्य ₹10,000 है तो लाभ ₹200 है। ₹10,000 पूरा लाभ नहीं है। यह सरल उदाहरण शुल्क के बिना है। वास्तविक हिसाब के लिए capital gains statement लें।
वर्तमान FY2026-27 में पात्र इक्विटी फंड के छोटे अवधि लाभ पर 20% दर है। 12 महीने से अधिक रखी पात्र यूनिट पर दीर्घकालीन नियम आता है। साल के कुल पात्र दीर्घकालीन लाभ में ₹1.25 लाख से ऊपर 12.5% दर है। उपकर और लागू अधिभार अलग हो सकते हैं।
इन दरों को स्रोत की हर स्कीम पर न लगाएँ। पात्र ऋण प्रधान फंड की 1 अप्रैल 2023 से खरीदी यूनिट के लिए अलग नियम है। उनके लाभ पर सामान्य लागू स्लैब दर आ सकती है। केवल तीन साल रख लेने से पुराना indexation लाभ नहीं मिलता।
ऋण प्रधान होने का कर अर्थ भी तय नियम से है। संबंधित वर्ग में 65% से अधिक debt और money-market निवेश देखा जाता है। ऐसे फंड में 65% या अधिक लगाने वाले फंड भी शामिल हो सकते हैं। वर्गीकरण का आधार वार्षिक औसत होता है।
NISM की FY2026-27 कर गाइड अलग फंडों का फर्क समझाती है। लक्ष्य में खरीदी हर किस्त की नई खरीद तारीख बनती है। स्रोत की पुरानी अवधि वहाँ साथ नहीं जाती।
STP बदलना या बंद करना हो तो
उसी आधिकारिक माध्यम से बदलाव या रद्द करने का अनुरोध दें। अगली किस्त कितने पहले रोकी जा सकती है, पूछें। एक तारीख सभी फंड हाउस पर लागू न मानें। HDFC की STP जानकारी में अपने उपलब्ध माध्यम बताए गए हैं।
STP रुकने से स्रोत में बची यूनिट अपने आप नहीं बिकतीं। लक्ष्य में खरीदी यूनिट भी वहीं रह सकती हैं। उन दोनों होल्डिंग की आगे की योजना अलग तय करें। रोकने का पुष्टिकरण और बाद का विवरण सुरक्षित रखें।
आम गलतियाँ हैं स्रोत को पूरी तरह सुरक्षित समझना। दूसरी गलती हर बिक्री को करमुक्त ट्रांसफर मानना है। तीसरी गलती केवल लक्ष्य का रिटर्न देखना है। स्रोत का जोखिम, खर्च और बीच का समय भी परिणाम बदलते हैं।
अक्सर पूछे जाने वाले सवाल
क्या दो अलग फंड हाउस में STP चला सकते हैं?
सामान्य STP एक ही फंड हाउस की पात्र स्कीमों में होता है। अलग फंड हाउस के लिए बिक्री और नई खरीद की अलग व्यवस्था चाहिए। अपने सेवा प्रदाता की वास्तविक सुविधा जाँचें।
क्या STP की हर किस्त पर टैक्स लगेगा?
हर किस्त में स्रोत से बिक्री होती है। कर देनदारी लाभ, फंड वर्ग, खरीद तारीख और आपकी कर स्थिति पर निर्भर है। हर बिक्री का मतलब जरूरी नहीं कि कर भुगतान निकले।
क्या STP बंद करने से पैसा बैंक में आ जाएगा?
नहीं। सामान्य तौर पर केवल आगे के ट्रांसफर रुकते हैं। बैंक में रकम लेने के लिए बेचने योग्य यूनिट का अलग निकासी अनुरोध देना पड़ता है।
बाजार बहुत गिरे तो STP रोक देना चाहिए?
केवल गिरावट देखकर फैसला न करें। लक्ष्य की दूरी, स्रोत की जरूरत और नुकसान सहने की क्षमता फिर जाँचें। लगातार खरीद से लाभ सुनिश्चित नहीं होता। जरूरत हो तो पंजीकृत सलाहकार से चर्चा करें।
अपनी योजना का नक्शा पहले बनाएँ
कागज पर लिखें कि रकम अभी कहाँ है और कहाँ चाहिए। फिर दोनों तरफ की लागत तथा जोखिम जोड़ें। बुनियादी जानकारी के लिए म्यूचुअल फंड गाइड देखें। घरेलू बचत की योजना बनाने में पर्सनल फाइनेंस लेख मदद कर सकते हैं।
SEBI की निवेशक सावधानियाँ भी पढ़ें।
वित्तीय अस्वीकरण
यह जानकारी केवल शिक्षा के लिए है। म्यूचुअल फंड में मूल रकम का नुकसान संभव है। उदाहरण किसी स्कीम की सिफारिश या रिटर्न का वादा नहीं हैं। निर्णय से पहले वर्तमान दस्तावेज पढ़ें। व्यक्तिगत जरूरत पर पंजीकृत सलाहकार और योग्य कर विशेषज्ञ से चर्चा करें।