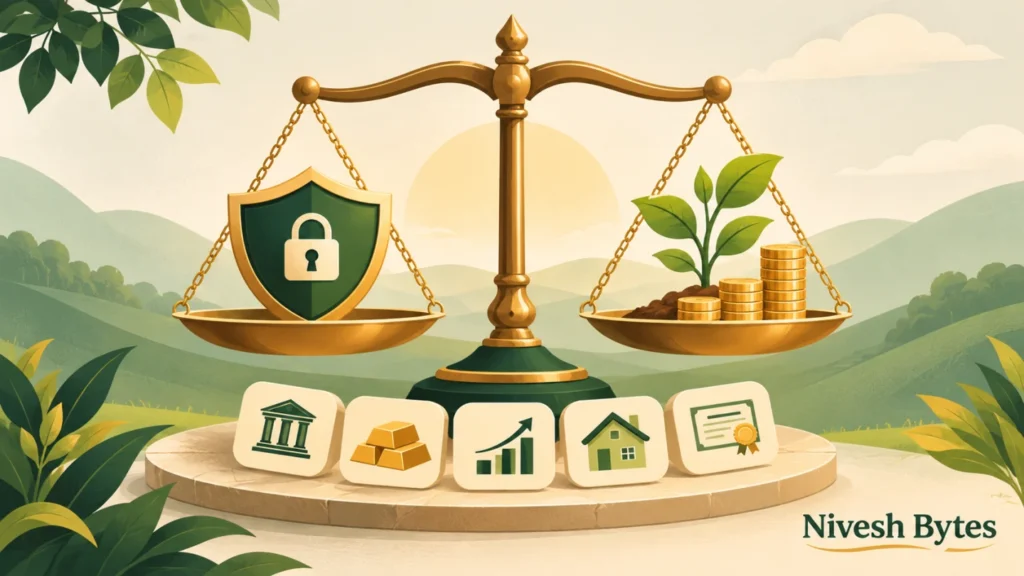
सही संतुलन सबसे ज्यादा return खोजने से नहीं, जरूरत के समय पैसा उपलब्ध रहने और सहने योग्य जोखिम लेने से बनता है। अपने लक्ष्य से निवेश तक की प्रक्रिया समझें।
पहले यह तय करें कि पैसा किस काम का है
बच्चे की अगले साल की फीस, कई वर्षों बाद का घर और retirement की बचत तीन अलग जरूरतें हैं। इन्हें एक ही निवेश में रखने से या तो नजदीकी खर्च पर बाजार का अनावश्यक जोखिम आता है, या दूर के लक्ष्य के लिए महंगाई से मुकाबला कमजोर हो सकता है। हर लक्ष्य की रकम, तारीख और प्राथमिकता लिखना शुरुआत है।
फिर देखें कि लक्ष्य की तारीख टल सकती है या नहीं। छुट्टी का बजट कुछ समय आगे किया जा सकता है; जरूरी इलाज या तय फीस के साथ यह सुविधा कम होती है। लक्ष्य जितना अनिवार्य और निकट है, उपलब्धता और पूंजी बचाए रखने की जरूरत उतनी अहम होती है।
Risk tolerance और risk capacity अलग हैं
Risk tolerance बताता है कि गिरावट देखकर आप कितनी बेचैनी महसूस करते हैं। Risk capacity बताती है कि वास्तव में कितना आर्थिक नुकसान सह सकते हैं। नौकरी की स्थिरता, जरूरी खर्च, कर्ज, आश्रित परिवार और अलग उपलब्ध cash इस क्षमता को बदलते हैं। बाजार में रुचि होना अपने-आप ज्यादा नुकसान सहने की क्षमता नहीं बनाता।
मान लें दो लोगों को ₹20,000 की गिरावट परेशान नहीं करती। लेकिन पहले व्यक्ति के पास अगले महीने का किराया भी उसी निवेश में है और दूसरे के पास अलग cash reserve है। उनकी मानसिक पसंद समान हो सकती है, पर निवेश की जरूरत अलग है।
अलग-अलग जोखिम पहचानें
Market risk में निवेश की कीमत बदलती है। Credit risk में उधार लेने वाला भुगतान नहीं कर पाता। Liquidity risk में उचित कीमत और सही समय पर पैसा निकालना कठिन हो सकता है। Inflation risk में रकम बढ़ने के बाद भी उससे खरीदी जा सकने वाली चीजें कम पड़ सकती हैं।
इसलिए “safe” या “high return” जैसे दो शब्द काफी नहीं हैं। जिस साधन को चुनें, उसमें यह समझें कि कौन-सा नुकसान संभव है और उसकी वजह क्या होगी। Fixed deposit और mutual fund की संरचना एक जैसी नहीं; equity और debt funds के जोखिम भी अलग होते हैं।
Asset allocation: पूरी रकम एक विचार पर न रखें
Asset allocation अलग प्रकार की संपत्तियों में रकम बाँटने की योजना है। इसका उद्देश्य किसी एक market, company या strategy पर जरूरत से ज्यादा निर्भरता कम करना है। हर व्यक्ति के लिए equity-debt का एक ही अनुपात सही नहीं होगा; अनुपात लक्ष्य, अवधि और capacity से निकलेगा।
केवल funds की संख्या बढ़ाना diversification नहीं है। पाँच funds में बार-बार वही shares या sectors हो सकते हैं। Portfolio के भीतर holdings और आपके बाकी निवेशों का overlap देखें। Diversification कुछ जोखिम कम कर सकता है, हर नुकसान खत्म नहीं करता।
Return की तुलना बराबर आधार पर करें
एक साल का return और पाँच साल का annualised return अलग measures हैं। तुलना में एक ही observation date, अवधि और उपयुक्त benchmark रखें। खर्च, tax और inflation के बाद बचने वाले परिणाम पर ध्यान दें। किसी पुराने अच्छे परिणाम को भविष्य की आय या EMI जैसी निश्चित प्राप्ति न मानें।
केवल गणित समझने के लिए: ₹1,00,000 पर 8% का उदाहरण ₹8,000 की बढ़ोतरी दिखाता है, लेकिन यह किसी product की अपेक्षा नहीं है। अगर कीमतें या खर्च भी बढ़े हों तो केवल nominal gain देखकर लक्ष्य पूरा होने का निष्कर्ष नहीं निकलता।
Review और rebalancing कैसे करें?
निवेश शुरू करते समय लिखें कि allocation की समीक्षा किस समय या किस बड़े बदलाव पर करेंगे। आय, परिवार, लक्ष्य की तारीख या स्वास्थ्य बदलने पर योजना बदल सकती है। बाजार की हर खबर पर खरीद-बिक्री करने के बजाय अपने लिखे हुए नियम से जाँचें।
Rebalancing में portfolio को इच्छित allocation के पास लाया जाता है। पहले नए योगदान से असंतुलन ठीक हो सकता है या नहीं देखें; बेचने पर tax और exit charges हो सकते हैं। लक्ष्य पास आने पर जरूरत की रकम के जोखिम को समय रहते कम करने की योजना रखें।
आपके अगले कदम
एक पन्ने पर अपने तीन मुख्य लक्ष्य, हर लक्ष्य की तारीख, वर्तमान बचत, उपलब्ध emergency cash और कर्ज लिखें। फिर हर निवेश के सामने उसकी भूमिका लिखें। जिसकी भूमिका समझ नहीं आती, उसके दस्तावेज पढ़ें और आवश्यक हो तो SEBI-registered investment adviser से अपनी स्थिति पर सलाह लें।
इस प्रक्रिया का परिणाम किसी निश्चित return का वादा नहीं, एक स्पष्ट निर्णय है: कौन-सी रकम कब चाहिए, उसके लिए कौन-सा जोखिम लिया जा रहा है, और परिस्थितियाँ बदलने पर अगला कदम क्या होगा।
आधिकारिक संदर्भ
SEBI Investor: Managing investment risks